Di Balik Tarif Pajak Pembalut 11%: Negara yang Melanggengkan Period Poverty pada Perempuan di Daerah 3T
Oleh: Mansurni Abadi (Aktivis Ikatan Mahasiswa Muhammadiyah Cabang Malaysia)
Jika ada yang berkata, “Everything is political,” maka di negara Konoha ada juga sebutan “Everything is tax”. Semuanya dikenai pajak dengan alasan-alasan yang terdengar mulia, tetapi sering kali tidak sesuai dengan kenyataan, seperti untuk pembangunan infrastruktur, pembiayaan layanan publik, atau menyejahterakan rakyat.
Namun, kebanyakan rakyat justru merasa bahwa manfaat pajak untuk pembangunan tidak nyata bagi mereka. Birokrasi tetap berbelit-belit dan terkadang pajak juga dialokasikan untuk hal-hal seremonial yang kurang krusial. Akibatnya, kebutuhan yang lebih krusial seperti pendidikan, kesehatan, atau pengentasan kemiskinan justru terpinggirkan. Parahnya lagi, uang pajak sering kali bocor di tengah jalan karena dikorupsi oleh mereka yang disebut negara sebagai oknum-oknum itu.
Di sisi lain, elite, termasuk para penguasa dan pengusaha atau yang kita sebut sebagai oligark, punya banyak cara untuk menghindari pajak. Kalaupun dikenai pajak, kelompok elite tidak akan terlalu terdampak, apalagi jika pajak tersebut dikenakan pada bahan-bahan kebutuhan yang bisa mereka beli dengan mudah. Namun, nasib akan berbeda bagi sebagian besar rakyat yang selalu mendapatkan gempuran nasihat “kurang kerja keras”, padahal mereka sudah berada di posisi hampir mampus.
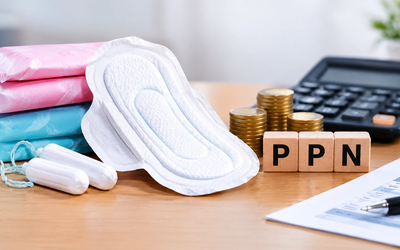
Pajak sebagai kebijakan fiskal bukan hanya soal penerimaan negara, tetapi juga memengaruhi biaya hidup dan akses masyarakat terhadap kebutuhan sehari-hari. Misalnya, kebutuhan pangan pokok, kebutuhan bayi dan menyusui, kebutuhan pendidikan, serta kebutuhan reproduksi, termasuk pajak 11% untuk produk sanitasi menstruasi seperti pembalut yang, saat artikel ini ditulis pada akhir Oktober 2026, sedang ramai dibahas di ruang digital.
Pembalut merupakan kebutuhan biologis perempuan, bukan untuk gaya-gayaan. Jadi, aneh jika memperdebatkan diksi antara gaya hidup dan biaya hidup, karena gaya hidup menyangkut pilihan yang dapat ditunda, sementara biaya hidup menyangkut kebutuhan yang tidak dapat ditunda.
Meskipun penerapan pajak terhadap produk sanitasi menstruasi sebesar 11% sudah lama diberlakukan, bukan berarti mengangkat persoalan ini pada masa pemerintahan saat ini dianggap sebagai upaya menciptakan tensi politik atau merupakan pesanan politis. Anggapan yang dibangun oleh kelompok pro-pemerintah saat ini justru mendelegitimasi kritik publik yang sah. Hal tersebut mengalihkan perhatian dari substansi persoalan yang mempertanyakan kebijakan pembebanan pajak terhadap kebutuhan dasar perempuan. Mereka lebih memilih menyerang motif pengkritik daripada menjawab argumen kelompok masyarakat yang menyampaikan kritik.
Sudah selayaknya pajak 11% untuk produk sanitasi menstruasi menjadi pemantik untuk menyadari bahwa sistem perpajakan kita memang perlu dievaluasi. Kebijakan pajak seharusnya dievaluasi berdasarkan prinsip keadilan, bukan semata-mata target penerimaan. Jika benar pemerintah memahami kaum perempuan, maka keberpihakan terhadap mereka tidak boleh ditunda di semua lini, termasuk dalam urusan pemenuhan kebutuhan primer.
Jika dibandingkan dengan negara serumpun seperti Malaysia, Brunei, dan Singapura, besaran pajak 11% yang diterapkan untuk produk sanitasi menstruasi di Indonesia menjadi yang tertinggi. Di tingkat Asia Tenggara, Indonesia menempati posisi kedua setelah Filipina.
Malaysia dan Brunei Darussalam sudah membebaskan produk sanitasi menstruasi dari pajak, sementara Singapura, meskipun mengenakan pajak sebesar 9%, didukung oleh daya beli masyarakat yang tinggi karena tingkat penghasilan yang juga tinggi. Selain itu, terdapat bantuan berkala dari pemerintah yang disebut GST Voucher bagi keluarga berpenghasilan rendah untuk mengurangi dampak pajak.
Sementara itu, di Indonesia tidak ada subsidi, tidak ada pula penurunan tarif, apalagi pembebasan pajak untuk produk sanitasi menstruasi. Jika mengacu pada anjuran Menteri Kesehatan soal adaptasi, maka hanya adaptasilah yang bisa dilakukan oleh kaum perempuan di Indonesia ketika siklus biologisnya datang.
Dari Period Tax ke Period Poverty
Jika pajak untuk produk sanitasi menstruasi dikenal sebagai period tax, maka potensi kezaliman yang muncul akibat period tax tersebut adalah period poverty atau kemiskinan menstruasi. Menurut UN Women (2025), period poverty merupakan kondisi global ketika seseorang tidak mampu membeli atau mengakses produk menstruasi, fasilitas sanitasi yang layak, serta edukasi mengenai kebersihan menstruasi. Fenomena ini berkaitan dengan persoalan finansial, keterbatasan infrastruktur air bersih, hak atas martabat, dan kesetaraan gender.
Penerapan period tax melalui mekanisme Pajak Pertambahan Nilai (PPN) dengan tarif efektif sebesar 11% memberikan beban tersendiri bagi perempuan. Bagi perempuan berpenghasilan rendah, pengeluaran rutin untuk pembalut harus bersaing dengan kebutuhan pokok lainnya yang tidak kalah penting. Akibatnya, mereka kerap terpaksa memperpanjang masa pemakaian pembalut atau beralih ke bahan pengganti yang tidak higienis.
Hal ini menjadi semakin rumit ketika pembalut kain sebagaimana yang dianjurkan oleh kelompok pro-pemerintah dijadikan alternatif. Pasalnya, tidak setiap perempuan Indonesia memiliki akses terhadap air bersih, terutama mereka yang tinggal di daerah perdesaan, wilayah yang sering dilanda kekeringan, permukiman kumuh, dan daerah dengan infrastruktur sanitasi yang buruk.
Dari sini, kita dapat menilai bahwa period tax merupakan manifestasi nyata dari ketidakadilan sistemik yang melanggengkan kemiskinan struktural. Kebijakan ini justru menempatkan sebagian besar perempuan, terutama dari kelompok ekonomi rentan, dalam posisi subordinasi yang menghambat mobilitas sosial mereka. Akibatnya, bangsa kita terus-menerus berpotensi mereproduksi ketimpangan dan menihilkan hak atas kesehatan reproduksi bagi kaum perempuan.
Pengaruh Period Tax terhadap Perempuan di Daerah 3T
Secara ekonomi, dampak period tax bersifat regresif. Artinya, semakin rendah pendapatan perempuan, semakin besar proporsi pengeluaran yang tersedot untuk membeli pembalut. Bagi perempuan di daerah 3T (Terluar, Terdepan, dan Tertinggal), rantai distribusi yang panjang akibat minimnya infrastruktur menyebabkan harga produk sanitasi menstruasi melambung tinggi.
Apalagi jika ditambah dengan beban pajak. Ketika tidak mampu membeli produk sanitasi menstruasi yang layak, perempuan bukan hanya harus mencari penggantinya, tetapi juga berisiko mengalami berbagai dampak, seperti terhambatnya akses pendidikan, meningkatnya risiko infeksi saluran reproduksi, serta menurunnya produktivitas.
Ironisnya, persoalan ini juga berkaitan dengan norma patriarki lokal yang sering kali membungkam pembicaraan seputar kesehatan reproduksi. Akibatnya, perempuan di daerah 3T berada dalam posisi rentan ganda: terpinggirkan secara ekonomi oleh kebijakan negara dan terisolasi secara kultural oleh norma masyarakat yang melanggengkan ketidaktahuan serta rasa malu.
Untuk daerah 3T, kebijakan fiskal seperti period tax selayaknya dihapus. Jika penghapusan belum dilakukan, kebijakan tersebut harus disertai dengan distribusi produk bersubsidi dan edukasi kesehatan menstruasi. Tanpa koreksi semacam ini, period tax akan terus menjadi pengingat bahwa dalam sistem sosial kita, kodrat biologis perempuan masih dihitung sebagai beban fiskal, bukan sebagai hak asasi yang semestinya dijamin oleh negara.