Fintech Viral dan Kecemasan Baru: Antara Janji Inovasi dan Ilusi Kemudahan
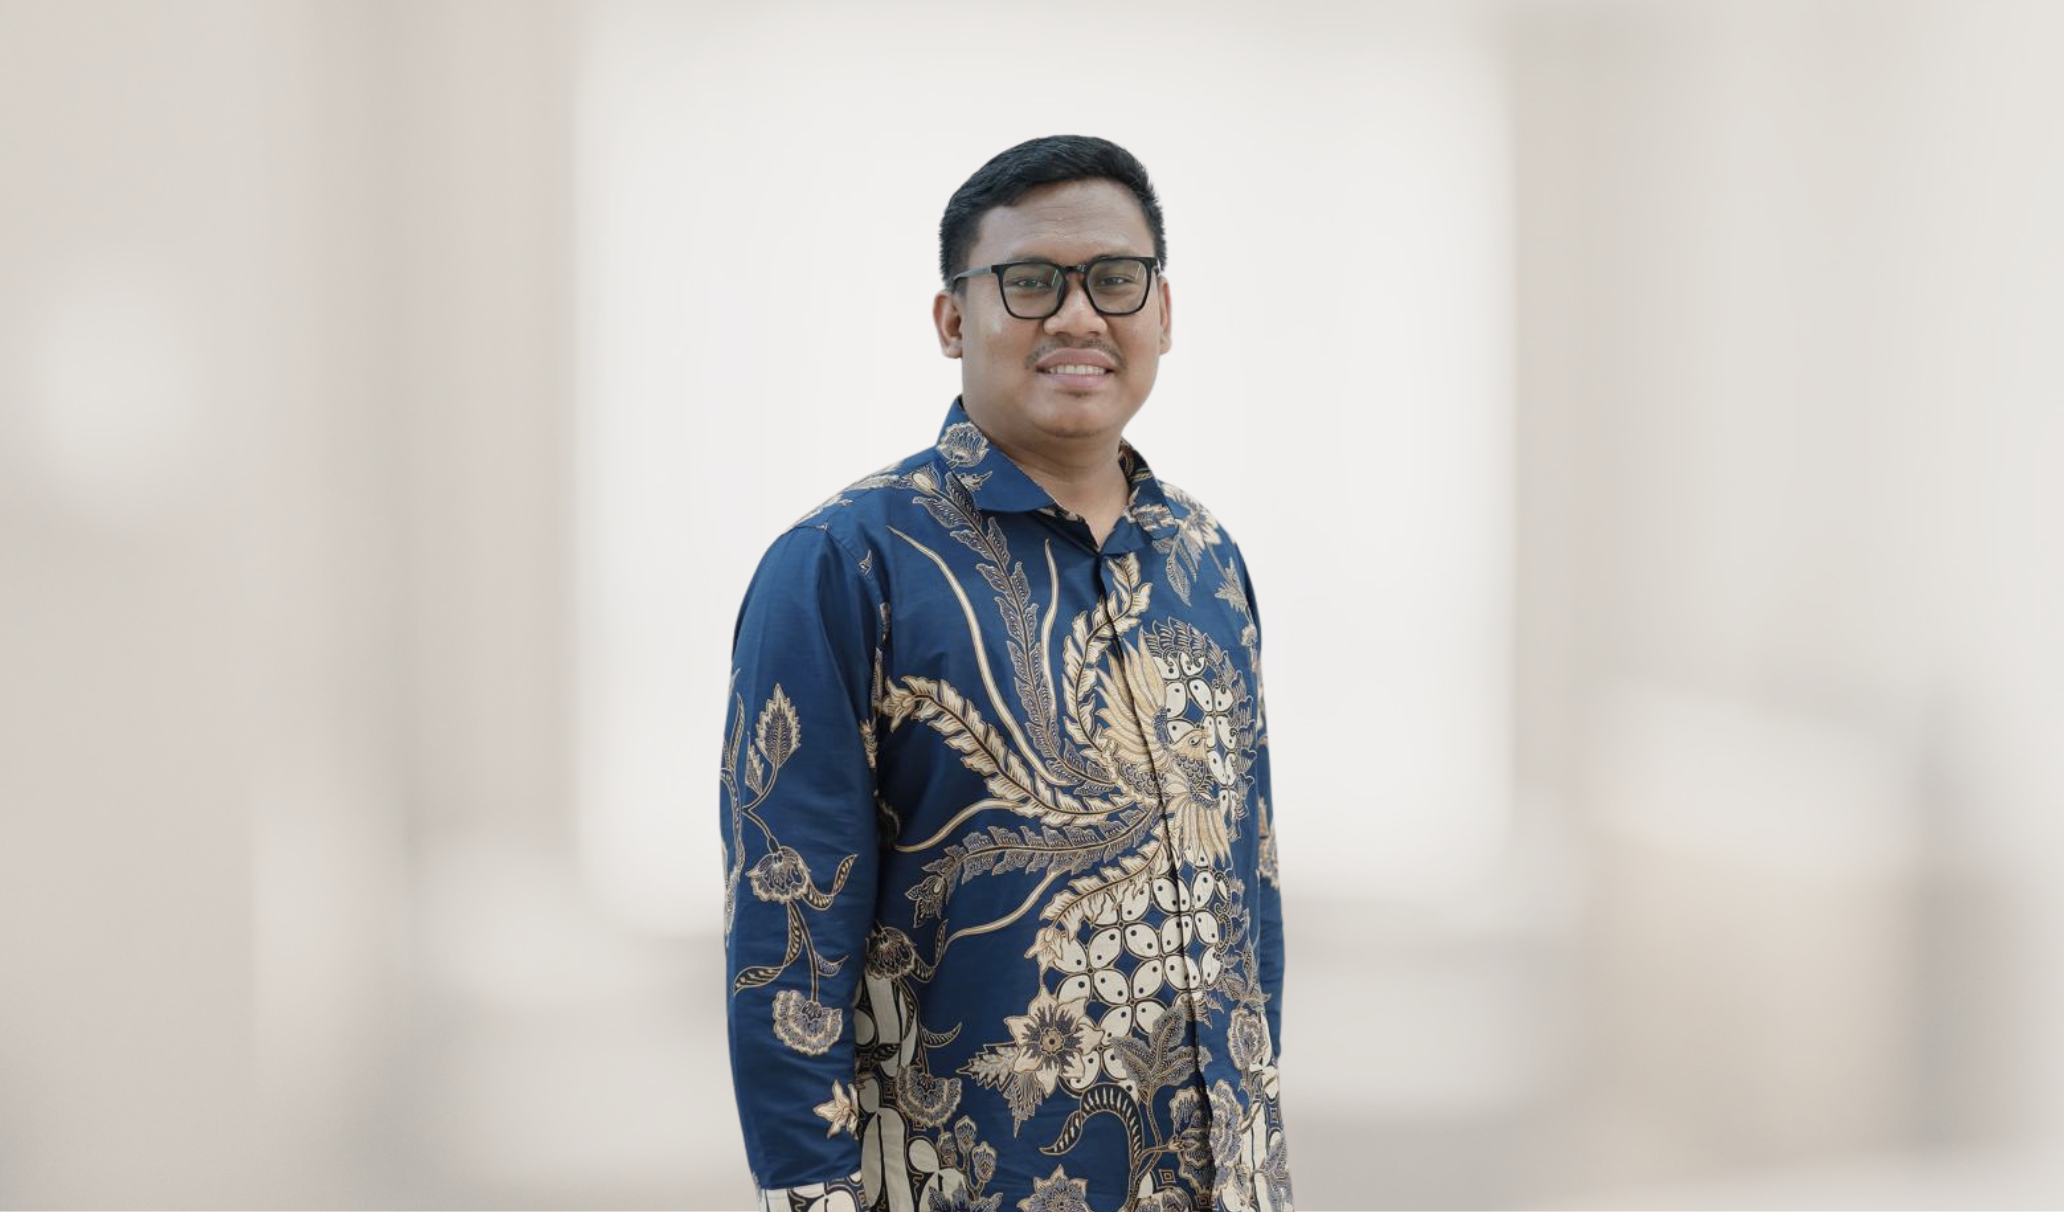
Oleh: Vinsensius, S.Fil., M.M. (Dosen Akademi Keuangan dan Perbankan Grha Arta Khatulistiwa Pontianak)
Di era ketika layar ponsel menjadi ruang hidup kedua manusia muda, kehadiran fintech—financial technology—tidak sekadar fenomena teknologi, tetapi juga gejala sosial dan bahkan pertanyaan filsafat: “Apa arti kebebasan finansial ketika semua keputusan ekonomi kita dimediasi oleh aplikasi?” Pertanyaan ini mengemuka kembali setelah munculnya beberapa fintech viral yang ramai dibicarakan di media sosial, entah karena fitur baru, iming-iming bunga tinggi, atau justru karena kasus penipuan yang kembali terjadi.
Fenomena ini memperlihatkan satu hal: inovasi finansial bukan hanya soal teknologi, tetapi juga tentang bagaimana manusia mengambil keputusan, membangun harapan, dan kadang terjebak dalam ilusi. Sebagai akademisi filsafat dan manajemen keuangan, saya melihat ledakan fintech hari ini bukan sekadar perkembangan industri, melainkan pergeseran cara manusia memahami hubungan antara risiko, harapan, dan kebebasan diri.
Fintech dan Janji Kebebasan Finansial
Narasi besar yang ditawarkan fintech adalah kemudahan dan demokratisasi keuangan. Aplikasi pinjaman cepat, dompet digital, pembayaran QR, cicilan tanpa kartu, hingga platform investasi mikro menyasar generasi muda yang menginginkan serba-instan. Dalam konteks ekonomi modern, fintech memang membuka pintu bagi mereka yang sebelumnya tidak terjangkau layanan perbankan konvensional.
Kita menyaksikan transformasi yang cepat: keputusan finansial yang dulu membutuhkan waktu kini terjadi hanya dalam hitungan detik. Di sini, fintech menjadi lebih dari alat; ia membentuk habit baru dalam cara manusia mengatur hidup. Bagi anak muda, tekanan sosial kini bukan hanya soal gaya hidup, tetapi juga modal digital: siapa yang paling update aplikasi investasi, siapa yang paling cepat dapat cashback, siapa yang paling paham tren kripto terbaru.
Namun, kebebasan finansial yang dijanjikan tidak selalu berbanding lurus dengan kemampuan untuk bertanggung jawab terhadap keputusan keuangan. Filsuf Jean Baudrillard pernah mengingatkan tentang “simulasi”—situasi ketika manusia hidup dalam gambaran realitas yang tidak lagi identik dengan kenyataan itu sendiri. Dalam konteks fintech, banyak pengguna sebenarnya tidak benar-benar memahami risiko di balik produk digital, tetapi merasa “menguasai” hanya karena semuanya tampil indah dalam antarmuka yang menarik.
Ketika Inovasi Melampaui Kejelasan
Fintech viral hari ini bukan lagi sekadar platform pembayaran atau pinjaman. Kita melihat perkembangan Buy Now Pay Later, investasi AI otomatis, aplikasi menabung berbasis gamifikasi, hingga fenomena influencer keuangan yang ikut mempromosikan produk tertentu. Inovasi memang penting, tetapi beberapa kasus memperlihatkan inovasi ini bergerak jauh lebih cepat daripada literasi penggunanya.
Misalnya, banyak aplikasi yang menawarkan return tinggi dalam waktu singkat, tetapi tidak secara transparan menjelaskan mekanisme risikonya. Orang muda yang terbiasa dengan bahasa “instan” mudah terjebak pada ilusi keuntungan tanpa menyadari bahwa mereka sedang masuk ke dalam skema investasi berisiko tinggi. Ketika kemudian terjadi penurunan harga, penutupan platform, atau skandal penggelapan, muncul gelombang kekecewaan massal.
Di sinilah terjadi paradoks: inovasi yang seharusnya membantu justru menimbulkan kecemasan baru. Dalam perspektif filsafat etika, ini mengundang pertanyaan penting: apakah inovasi harus selalu dikejar tanpa memperhatikan kesiapan moral dan rasional pengguna? Ataukah perusahaan fintech memiliki tanggung jawab lebih besar untuk mengedepankan pendidikan daripada sekadar promosi?
Fenomena Sosial: Ketika Tekanan Ekonomi Bertemu Tekanan Digital
Kita hidup di tengah ketidakpastian ekonomi. Gaji yang stagnan, biaya hidup yang meningkat, dan sulitnya akses pekerjaan membuat generasi muda mencari “jalan pintas” ekonomi. Fintech lalu menjadi jawaban cepat: pinjam dulu, urusan nanti. Investasi dulu, paham belakangan.
Dari sudut pandang manajemen keuangan, perilaku ini mencerminkan rendahnya financial self-control. Tetapi dari perspektif filsafat, ini adalah bentuk anxiety of choice: kecemasan yang muncul ketika manusia dihadapkan pada terlalu banyak pilihan tanpa kemampuan untuk memprediksi konsekuensinya. Aplikasi fintech memberikan begitu banyak opsi, tetapi tanpa pendampingan yang memadai. Akhirnya, pengguna bergerak berdasarkan impuls, bukan penilaian rasional.
Di era media sosial, tekanan ini semakin kuat. Banyak anak muda merasa harus ikut tren investasi tertentu agar dianggap melek finansial. Fenomena ini bukan hanya soal ekonomi, melainkan proses sosial: bagaimana pengakuan diri dicari melalui tanda-tanda digital. Seseorang yang memamerkan screenshot profit seakan memiliki status sosial baru—padahal bisa jadi itu hasil keberuntungan sesaat atau bahkan materi iklan terselubung.
Masa Depan Fintech: Membangun Inovasi yang Memanusiakan
Fintech pada dasarnya adalah alat. Ia bisa menjadi jembatan menuju kemandirian finansial, tetapi juga dapat menjadi jebakan psikologis bila tidak diimbangi literasi. Karena itu, masa depan fintech di Indonesia harus memasukkan unsur “memanusiakan manusia” dalam desain produk dan regulasi.
Pertama, transparansi risiko harus menjadi standar moral dan operasional. Tidak boleh ada lagi narasi profit besar tanpa penjelasan risiko. Regulator dan perusahaan fintech perlu memastikan bahwa edukasi adalah bagian dari promosi.
Kedua, platform finansial harus mulai menerapkan nudging etis—pendekatan yang mendorong pengguna mengambil keputusan yang sehat, bukan semata menguntungkan perusahaan. Misalnya, memberi peringatan jelas sebelum pengguna berutang, atau rekomendasi belajar sebelum berinvestasi.
Ketiga, pengguna muda harus memiliki keberanian reflektif: kemampuan untuk bertanya, “Apakah keputusan ini benar-benar saya pahami?” Dalam dunia yang serba cepat, kemampuan untuk berhenti sejenak dan berpikir adalah bentuk kebebasan paling radikal.
Akhirnya, kita perlu menyadari bahwa teknologi tidak pernah netral. Ia selalu membawa nilai dan risiko. Fintech viral memang menarik, tetapi yang paling penting bukan seberapa cepat ia berkembang, melainkan seberapa dewasa kita memaknainya.